
Guide
Chargeback : comprendre la procédure de rétrofacturation
Un chargeback, ou rétrofacturation, est le remboursement forcé d’un paiement par carte demandé par le porteur auprès de sa banque, par exemple pour fraude ou produit non reçu. Le marchand perd le montant, paie souvent des frais et peut répondre avec des preuves. Le levier le plus efficace reste d’arrêter les paiements risqués avant l’encaissement.
 Démarrer gratuitement en mode shadow
Procédure de chargeback, étape par étape
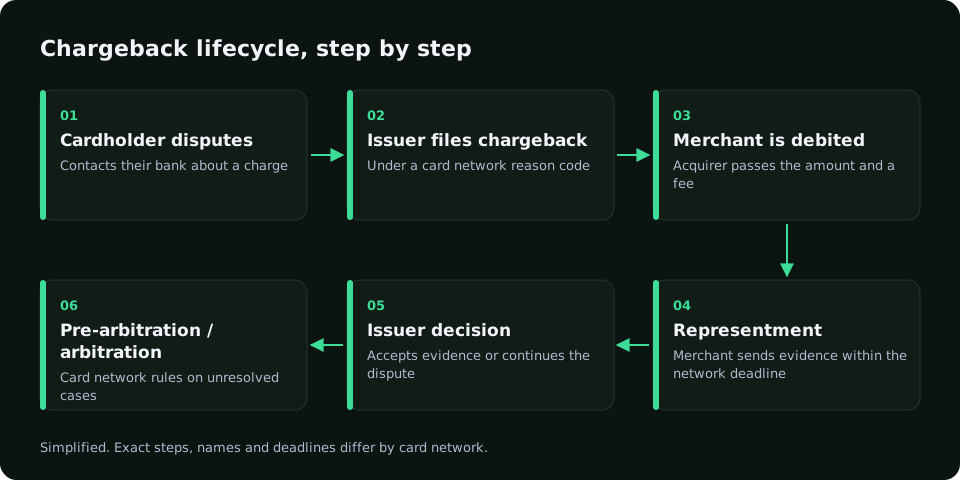
- Le porteur conteste un paiement auprès de sa banque.
- La banque débite le montant et transmet le litige via le réseau de cartes.
- Le marchand reçoit la rétrofacturation avec un code motif et des frais.
- Il répond avec des preuves (representment) ou accepte le litige.
- La banque du porteur tranche ; en dernier recours le réseau arbitre.
Chargeback ou rétrofacturation
En français les deux termes décrivent le même litige carte. Chargeback est le mot le plus cherché ; rétrofacturation reste le synonyme métier. Cette page couvre les deux intentions sans créer une seconde URL.
Un remboursement volontaire du marchand n’est pas un chargeback : il évite souvent frais et ratio de litiges surveillé par les réseaux.
Causes fréquentes et prévention
- Fraude carte : le vrai porteur n’a pas payé.
- Fraude amicale : le client a acheté puis conteste.
- Libellé illisible sur le relevé.
- Produit non reçu ou non conforme.
- Abonnement difficile à résilier.
Comment réduire les chargebacks
- Scorer chaque paiement avant encaissement.
- Utiliser 3-D Secure sur le risque moyen.
- Afficher un libellé de facturation reconnaissable.
- Faciliter résiliation et remboursement.
- Renvoyer chaque chargeback à vos règles antifraude.
Ce que fait RiskCogs
RiskCogs attribue un score 0–100 avec motifs avant l’encaissement. Les chargebacks renvoyés via l’API de feedback font monter le score des paiements similaires. RiskCogs ne gère pas la contestation bancaire et ne traite pas les paiements. Tarifs sur /pricing/.
Liens et sources
Liés : /fr/fraude-bancaire/, /fr/fraude-au-paiement/, /guides/chargeback-protection/, /pricing/. L’ancienne URL blog /fr/blog/retrofacturation-chargeback/ redirige ici.
Sources : Visa Core Rules (édition publique) ; Mastercard Chargeback Guide (édition publique) ; Ahrefs FR 2026-11-05 (chargeback ; rétrofacturation).
Questions fréquentes
Qu’est-ce qu’un chargeback ?
C’est la rétrofacturation forcée d’un paiement carte initiée par le porteur via sa banque. Le marchand perd le montant, paie souvent des frais, et le litige compte dans son ratio surveillé par les réseaux de cartes.
Chargeback et rétrofacturation : quelle différence ?
Aucune sur le fond : rétrofacturation est le terme français, chargeback le terme réseau le plus cherché. Un remboursement décidé par le marchand reste une autre voie, en général moins coûteuse.
Peut-on contester un chargeback ?
Oui, avec des preuves adaptées au code motif : commande, livraison, échanges client, preuves d’authentification. En vraie fraude la contestation réussit rarement, d’où l’intérêt de bloquer avant encaissement.
Qui paie en cas de fraude à la carte ?
Sans 3-D Secure réussi, la perte reste souvent chez le marchand. Après authentification réussie, la responsabilité sur de nombreux litiges fraude peut basculer vers l’émetteur. Vérifiez les règles actuelles avec votre acquéreur.
À lire aussi
- Prise de contrôle de compte : protéger les connexions et les cartes enregistrées
- Attaque BIN : quand des numéros de carte générés frappent votre paiement
- Card testing : comment fonctionnent ces attaques et comment les stopper
- Empreinte d’appareil : fonctionnement et rôle contre la fraude
- Fraude e-commerce : comment les boutiques l’arrêtent au paiement
- Fraude amicale : quand le vrai client est le fraudeur
- Moteur de règles antifraude : des règles qui ne bloquent pas les bons clients
- Fraude iGaming : détecter l’abus de bonus et la fraude au paiement
- Fraude au paiement : les méthodes qui fonctionnent en ligne
- Détection de la fraude : évaluer le risque avant la passerelle de paiement
- Score de risque : comment un score de fraude est construit et utilisé
- Surveillance des transactions : surveiller les paiements contre la fraude
- Qu’est-ce que le carding ? Comment des cartes volées deviennent fraude
- Fraude bancaire : ce que les marchands en ligne doivent arrêter
- 3-D Secure pour les marchands: step-up, friction et risque
- Une détection de la fraude qui explique chaque décision
- Tarifs de la prévention de la fraude RiskCogs
- Accueil