
Chargeback: cos’è e come funziona il riaddebito su carta
Il chargeback è lo storno forzato di un pagamento con carta, chiesto dal titolare alla propria banca, per esempio per frode o merce non ricevuta. L’esercente perde l’importo, di solito paga una commissione e può contestare con prove. Il modo più economico per ridurli è individuare i pagamenti rischiosi prima dell’addebito.
Aggiornato il · Team RiskCogs
In breve
- Il chargeback parte dalla banca del titolare, non dall’esercente.
- Nelle vendite online la perdita per frode ricade di solito sull’esercente, salvo spostamento di responsabilità con 3-D Secure.
- I circuiti di carte monitorano i tassi di chargeback; tassi alti possono portare a programmi di monitoraggio e penali.
- Molte contestazioni si evitano con una descrizione di addebito riconoscibile e rimborsi rapidi.
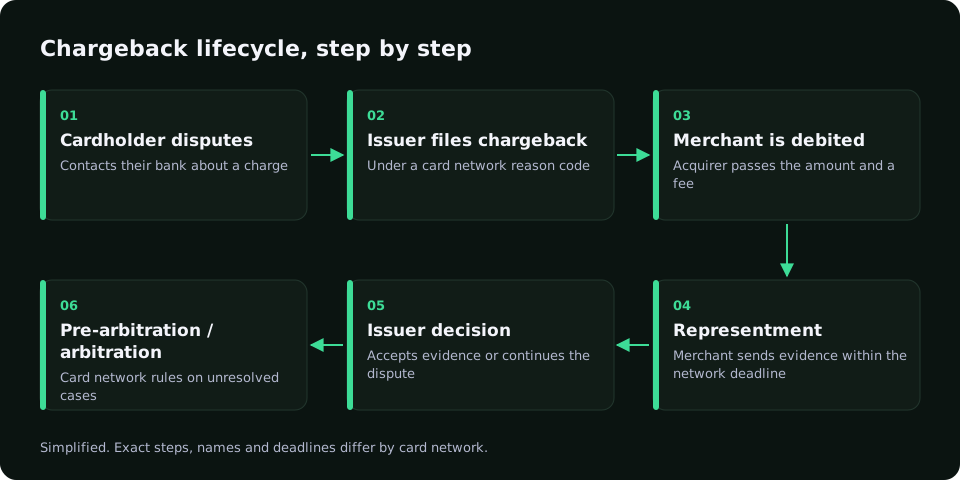
Come funziona la procedura
- Il titolare contesta il pagamento presso la propria banca.
- La banca storna l’importo e passa la contestazione alla banca dell’esercente tramite il circuito.
- L’esercente riceve il chargeback con codice motivo e commissione.
- Può contestare con prove (representment) o accettare.
- Decide la banca del titolare; nei casi dubbi, il circuito.
Chargeback e riaddebito: significato
In italiano si parla anche di riaddebito o storno. Non va confuso con il rimborso: il rimborso lo decide l’esercente, il chargeback gli viene imposto e conta nel tasso di contestazioni monitorato dai circuiti.
Perché arrivano i chargeback
- Frode con carta rubata.
- Frode “amichevole”: il cliente ha acquistato ma contesta.
- Descrizione dell’addebito non riconosciuta.
- Merce non ricevuta o non conforme.
- Abbonamento difficile da disdire.
Come evitarli
- Valutare ogni pagamento prima dell’addebito e verificare gli ordini rischiosi.
- Usare 3-D Secure per i pagamenti ad alto rischio.
- Usare una descrizione di addebito chiara.
- Rendere semplici disdetta e rimborso.
- Inviare ogni chargeback al sistema antifrode come esito.
Come aiuta RiskCogs
RiskCogs assegna a ogni pagamento un punteggio da 0 a 100 prima dell’addebito e spiega il motivo: paese della carta diverso dall’IP, molti tentativi dallo stesso dispositivo, e-mail usa e getta. I chargeback tornano con il riskId tramite l’API di feedback, così i pagamenti simili ricevono un punteggio più alto. RiskCogs non gestisce la contestazione con la banca.
Inizia gratis in modalità shadowDomande frequenti
Chargeback: cosa significa?
Significa storno forzato di un pagamento con carta su richiesta del titolare alla propria banca. L’importo viene ripreso all’esercente, spesso con una commissione, e la contestazione conta nel suo tasso di chargeback.
Chargeback e rimborso sono la stessa cosa?
No. Il rimborso è una scelta dell’esercente. Il chargeback è imposto dalla banca del cliente, costa una commissione e pesa sul tasso di contestazioni. Rimborsare in fretta un cliente scontento spesso costa meno.
Si può contestare un chargeback?
Sì, con prove come dettagli dell’ordine, prova di consegna e messaggi del cliente. Nei casi di vera frode la contestazione riesce di rado, quindi conviene fermare prima i pagamenti rischiosi.
Fonti · Leggi anche
- Visa, Visa Core Rules and Visa Product and Service Rules (public edition), dispute resolution chapter.
- Mastercard, Chargeback Guide (public edition).
Prima misura. Poi blocca.
Usa RiskCogs in modalità shadow accanto al tuo attuale fornitore di pagamenti e verifica le decisioni prima che tocchino un solo cliente.