
Чарджбек: що це і як бізнесу від нього захиститися
Чарджбек — це примусове повернення платежу карткою, яке ініціює банк власника картки, наприклад у разі шахрайства чи неотриманого товару. Продавець втрачає суму, зазвичай сплачує комісію та може оскаржити чарджбек документами. Найдешевше — виявляти ризикові платежі ще до списання.
Оновлено · Команда RiskCogs
Коротко
- Чарджбек ініціює банк-емітент власника картки, а не продавець.
- В онлайн-продажах збиток від фроду зазвичай несе продавець, якщо відповідальність не перейшла до емітента завдяки 3-D Secure.
- Платіжні системи стежать за часткою чарджбеків; висока частка загрожує програмами моніторингу та штрафами.
- Багатьох спорів можна уникнути зрозумілою назвою у виписці та швидкими поверненнями.
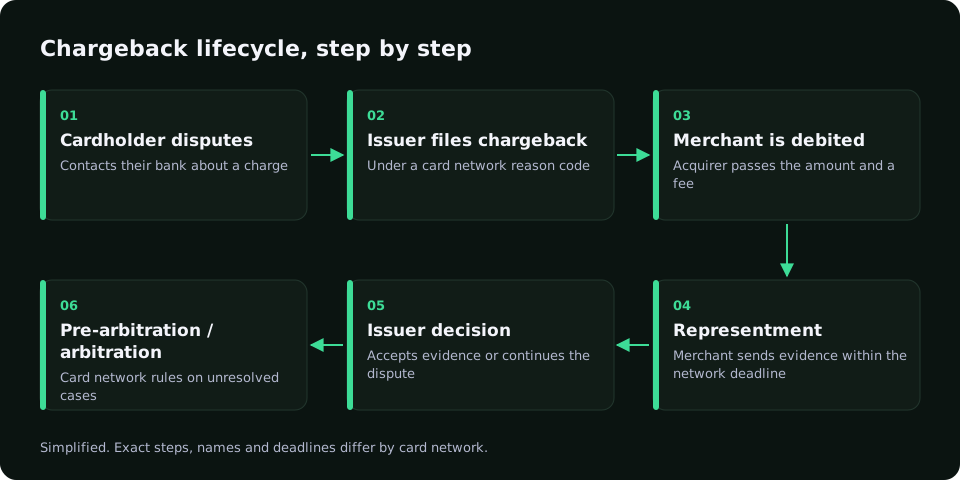
Як проходить процедура чарджбеку
- Власник картки оскаржує платіж у своєму банку.
- Банк повертає гроші клієнту й через платіжну систему передає спір банку продавця.
- Продавець отримує чарджбек із кодом причини та комісією.
- Він оскаржує його документами (representment) або приймає.
- Рішення ухвалює банк-емітент, у спірних випадках — платіжна система.
Фрод і кардинг: звідки беруться шахрайські чарджбеки
Фрод — це шахрайство. У платежах найчастіше це покупки з украдених карток. Кардинг — схема, за якої шахраї купують дані карток, перевіряють їх дрібними платежами та розраховуються ними в інтернет-магазинах. Справжній власник оскаржує операцію, і магазин отримує чарджбек.
Чарджбек чи повернення: у чому різниця
Повернення продавець робить сам. Чарджбек йому нав’язує банк клієнта, він супроводжується комісією та враховується в частці спорів, яку контролюють платіжні системи. Швидко повернути гроші незадоволеному клієнту часто дешевше.
Як зменшити кількість чарджбеків
- Оцінювати ризик кожного платежу до списання.
- Вмикати 3-D Secure для ризикових платежів.
- Використовувати впізнавану назву у банківській виписці.
- Спростити скасування підписки та повернення коштів.
- Надсилати кожен чарджбек назад в антифрод як результат.
Чим допомагає RiskCogs
RiskCogs виставляє кожному платежу скор від 0 до 100 до списання та пояснює причину: країна картки не збігається з IP, багато спроб з одного пристрою, одноразовий e-mail. Чарджбеки ви повертаєте з riskId через feedback API, і схожі платежі наступного разу отримують вищий скор. Оскарження чарджбеків у банку RiskCogs не веде.
Почати безкоштовно в shadow-режиміЧасті запитання
Чарджбек — що це простими словами?
Це коли банк покупця примусово забирає в продавця гроші за покупку й повертає їх клієнту. Зазвичай продавець додатково сплачує комісію, а сам спір потрапляє до його статистики чарджбеків.
Кардинг — що це?
Кардинг — шахрайство з украденими даними банківських карток: їх купують, перевіряють дрібними платежами й використовують для покупок. Для магазину це означає чарджбеки, втрачений товар і зростання частки спорів.
Чи можна оскаржити чарджбек?
Так, через свій банк і з доказами: дані замовлення, підтвердження доставки, листування з клієнтом. У разі справжнього шахрайства виграти спір складно, тому вигідніше зупиняти ризикові платежі заздалегідь.
Джерела · Читайте також
- Visa, Visa Core Rules and Visa Product and Service Rules (public edition), dispute resolution chapter.
- Mastercard, Chargeback Guide (public edition).
Спершу виміряйте. Потім блокуйте.
Запустіть RiskCogs у shadow-режимі поруч із вашим поточним платіжним провайдером і перевірте рішення до того, як вони торкнуться бодай одного клієнта.