
Rétrofacturation : comment fonctionne la procédure de chargeback
La rétrofacturation, ou chargeback, est le remboursement forcé d’un paiement par carte, demandé par le porteur auprès de sa banque, par exemple en cas de fraude ou de produit non reçu. Le marchand perd le montant, paie souvent des frais et peut contester avec des preuves. Le plus efficace reste de repérer les paiements risqués avant l’encaissement.
Mis à jour le · Équipe RiskCogs
L’essentiel
- La rétrofacturation est déclenchée par la banque du porteur, pas par le marchand.
- En vente à distance, le marchand supporte généralement la perte en cas de fraude, sauf transfert de responsabilité via 3-D Secure.
- Les réseaux de cartes surveillent les taux de litiges ; un taux élevé peut entraîner des programmes de surveillance et des pénalités.
- Beaucoup de litiges disparaissent avec un libellé de facturation clair et des remboursements rapides.
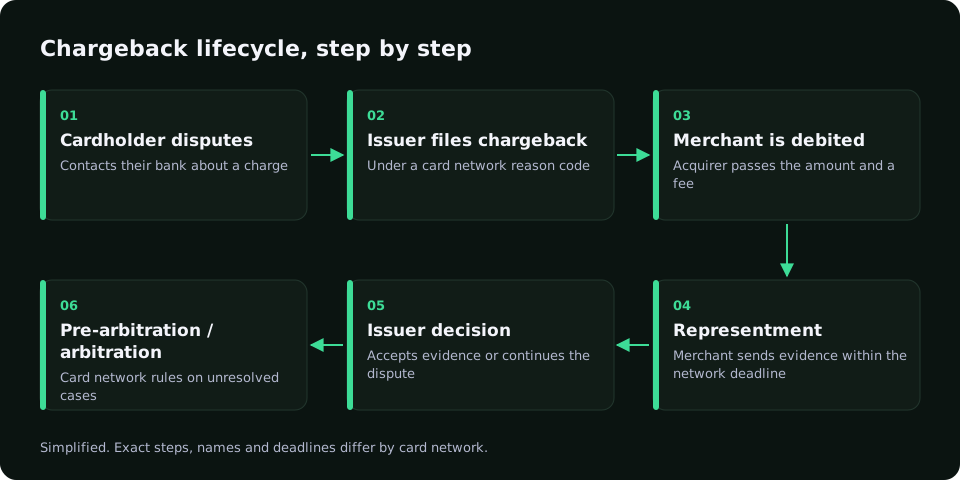
La procédure de chargeback, étape par étape
- Le porteur conteste un paiement auprès de sa banque.
- La banque débite le montant et transmet le litige à la banque du marchand via le réseau de cartes.
- Le marchand reçoit la rétrofacturation avec un code motif et des frais.
- Il conteste avec des preuves (representment) ou accepte le litige.
- La banque du porteur tranche ; en dernier recours, le réseau de cartes arbitre.
Rétrofacturation ou remboursement : quelle différence ?
Un remboursement est décidé par le marchand. Une rétrofacturation lui est imposée par la banque du client, s’accompagne en général de frais et compte dans le taux de litiges surveillé par les réseaux. Rembourser vite un client mécontent coûte donc souvent moins cher que d’attendre le chargeback.
Les causes les plus fréquentes
- Fraude à la carte : le vrai porteur n’a pas fait l’achat.
- « Fraude amicale » : le client a bien acheté mais conteste quand même.
- Libellé inconnu sur le relevé bancaire.
- Produit non reçu ou non conforme.
- Abonnement difficile à résilier.
Comment éviter les rétrofacturations
- Noter chaque paiement avant l’encaissement et vérifier les commandes à risque.
- Utiliser 3-D Secure pour les paiements à risque élevé.
- Afficher un libellé de facturation reconnaissable.
- Faciliter résiliation et remboursement.
- Renvoyer chaque chargeback à votre outil antifraude pour qu’il apprenne.
Ce que fait RiskCogs
RiskCogs attribue à chaque paiement un score de 0 à 100 avant l’encaissement et explique pourquoi : pays de la carte différent de l’IP, nombreuses tentatives depuis un même appareil, e-mail jetable. Vous renvoyez les chargebacks avec le riskId via l’API de feedback afin que les paiements similaires soient mieux notés. RiskCogs ne gère pas la contestation auprès de la banque.
Démarrer gratuitement en mode shadowQuestions fréquentes
Qu’est-ce qu’une rétrofacturation ?
C’est l’annulation forcée d’un paiement par carte, initiée par le porteur via sa banque. Le montant est repris au marchand, souvent avec des frais, et le litige est comptabilisé dans son taux de chargebacks.
Combien de temps dure une procédure de chargeback ?
Cela dépend du réseau de cartes et du motif. Le porteur dispose d’un délai pour contester, puis le marchand d’un délai plus court pour répondre. Vérifiez les délais exacts auprès de votre banque acquéreuse, car ils changent selon le cas.
Peut-on contester une rétrofacturation ?
Oui, avec des preuves : détail de la commande, preuve de livraison, échanges avec le client. En cas de vraie fraude, la contestation aboutit rarement, d’où l’intérêt d’arrêter les paiements risqués avant l’encaissement.
Sources · À lire aussi
- Visa, Visa Core Rules and Visa Product and Service Rules (public edition), dispute resolution chapter.
- Mastercard, Chargeback Guide (public edition).
Mesurer d’abord. Bloquer ensuite.
Faites tourner RiskCogs en mode shadow à côté de votre prestataire de paiement actuel et vérifiez les décisions avant qu’elles ne touchent un seul client.