
Chargeback (ters ibraz) nedir ve nasıl önlenir?
Chargeback, yani ters ibraz, kart sahibinin bankasına başvurarak bir kart ödemesini geri aldırmasıdır; örneğin dolandırıcılık ya da teslim edilmeyen ürün nedeniyle. Satıcı tutarı kaybeder, genellikle ücret öder ve belgeyle itiraz edebilir. En ucuz yol, riskli ödemeleri tahsilattan önce tespit etmektir.
Güncellendi · RiskCogs ekibi
Kısaca
- Ters ibrazı kart sahibinin bankası başlatır, satıcı değil.
- Online satışta dolandırıcılık kaybını genellikle satıcı üstlenir; 3-D Secure ile sorumluluk kaydırılabilir.
- Kart kuruluşları chargeback oranlarını izler; yüksek oranlar izleme programlarına ve cezalara yol açabilir.
- Tanınır bir ekstre açıklaması ve hızlı iade birçok itirazı önler.
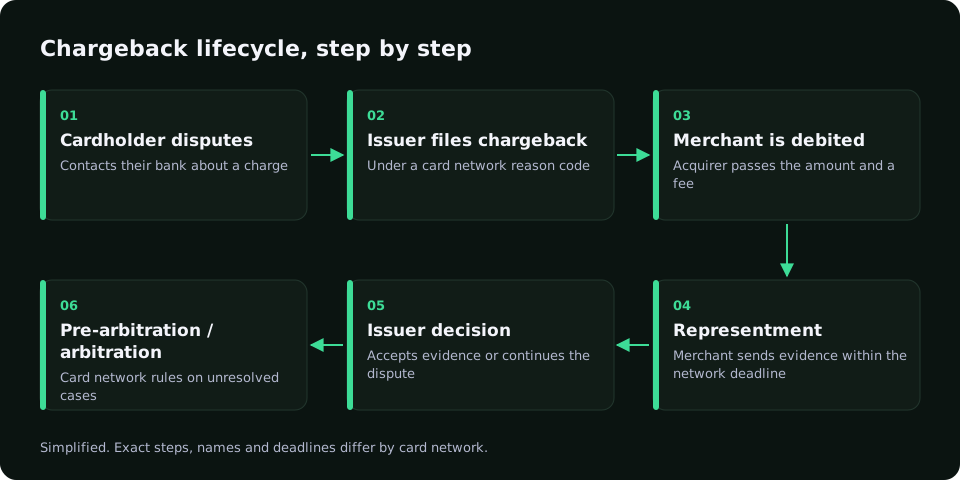
Chargeback süreci nasıl işler?
- Kart sahibi bankasına itiraz eder.
- Banka tutarı geri alır ve itirazı kart kuruluşu üzerinden satıcının bankasına iletir.
- Satıcı, neden kodu ve ücretle birlikte chargeback bildirimini alır.
- Belgelerle itiraz eder (representment) ya da kabul eder.
- Kartı veren banka karar verir; anlaşmazlıkta kart kuruluşu hakem olur.
Ters ibraz ne demek?
Ters ibraz, chargeback’in Türkçe karşılığıdır. İadeden farkı şudur: iadeyi satıcı kendisi yapar, ters ibraz ise satıcıya banka tarafından dayatılır, ücret doğurur ve kart kuruluşlarının izlediği orana yansır.
Chargeback dolandırıcılığı
Bazı müşteriler ürünü aldıktan sonra “işlemi ben yapmadım” diyerek ters ibraz başlatır. Buna friendly fraud denir. Çalıntı kartla yapılan alışverişler ise klasik kart dolandırıcılığıdır. İkisi için de sipariş, teslimat ve iletişim kayıtlarını saklamak itirazı güçlendirir.
Chargeback nasıl önlenir?
- Her ödemeyi tahsilattan önce risk skoruyla değerlendirin.
- Yüksek riskli ödemelerde 3-D Secure kullanın.
- Müşterinin tanıyacağı bir ekstre açıklaması kullanın.
- İptal ve iadeyi kolaylaştırın.
- Her chargeback’i sonuç olarak fraud sisteminize geri bildirin.
RiskCogs nasıl yardımcı olur?
RiskCogs her ödemeye tahsilattan önce 0–100 arası bir skor verir ve nedenini açıklar: kart ülkesi ile IP’nin farklı olması, aynı cihazdan çok sayıda deneme, tek kullanımlık e-posta gibi. Chargeback’leri riskId ile geri bildirim API’sine gönderirsiniz; benzer ödemeler sonraki seferde daha yüksek skor alır. Bankaya itiraz sürecini RiskCogs yürütmez.
Shadow modunda ücretsiz başlayınSık sorulan sorular
Chargeback nedir?
Chargeback, kart sahibinin bankası aracılığıyla bir ödemenin zorla geri alınmasıdır. Satıcı tutarı kaybeder, çoğu zaman ek ücret öder ve işlem chargeback oranına eklenir.
Chargeback süresi ne kadar?
Süre kart kuruluşuna ve itiraz nedenine göre değişir. Kart sahibinin itiraz için, satıcının da yanıt için belirli bir süresi vardır. Kesin süreleri üye işyeri bankanızdan teyit edin.
Chargeback’e itiraz edilebilir mi?
Evet. Sipariş ayrıntıları, teslimat kanıtı ve müşteri yazışmaları gibi belgelerle bankanız üzerinden itiraz edebilirsiniz. Gerçek dolandırıcılıkta itiraz nadiren kazanılır, bu yüzden önleme daha etkilidir.
Kaynaklar · İlgili yazılar
- Visa, Visa Core Rules and Visa Product and Service Rules (public edition), dispute resolution chapter.
- Mastercard, Chargeback Guide (public edition).
Önce ölçün. Sonra engelleyin.
RiskCogs’u mevcut ödeme sağlayıcınızın yanında shadow modunda çalıştırın ve kararları tek bir müşteriyi etkilemeden önce inceleyin.