
チャージバックとは?仕組みと加盟店ができる不正利用対策
チャージバックとは、カード会員がカード発行会社に申し立てることで、カード決済の売上が強制的に取り消される仕組みです。不正利用や商品未着などが主な理由です。加盟店は代金を失い、手数料がかかることも多く、証拠を出して反論できます。最も効果的なのは、売上確定の前にリスクの高い決済を見つけることです。
更新日 · RiskCogsチーム
ポイント
- チャージバックは加盟店ではなく、カード発行会社が開始します。
- ネット通販では、3-Dセキュアによる責任移転がない限り、不正利用の損失は通常加盟店が負います。
- 国際ブランドはチャージバック率を監視しており、高い場合はモニタリングプログラムや罰金の対象になり得ます。
- わかりやすい請求名義と迅速な返金で、多くの紛争は防げます。
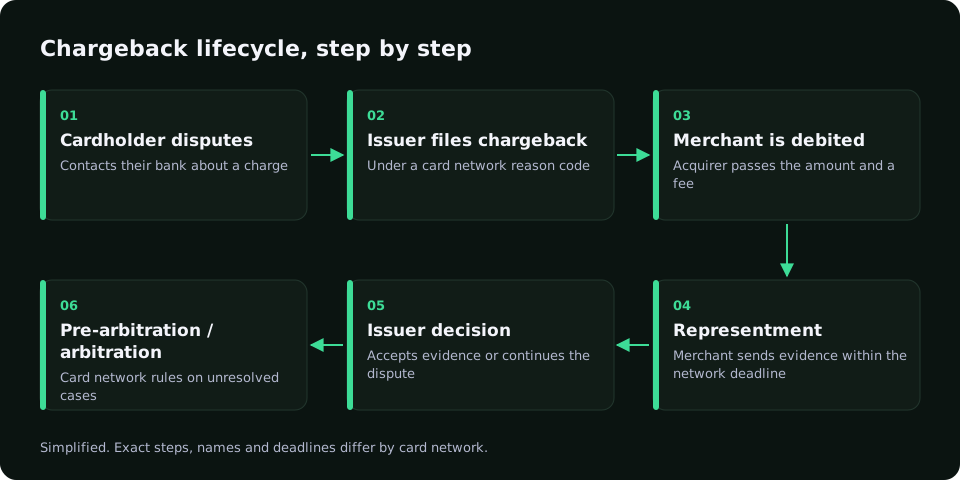
チャージバックの流れ
- カード会員がカード発行会社に利用内容を申し立てる。
- 発行会社が売上を取り消し、国際ブランド経由で加盟店側の会社に連絡する。
- 加盟店は理由コードと手数料とともにチャージバックの通知を受ける。
- 証拠を提出して反論するか、受け入れる。
- 発行会社が判断し、争いがあれば国際ブランドが裁定する。
クレジットカード不正利用とチャージバック
盗まれたカード情報でネット通販が使われると、本来の会員は不正利用として申し立て、加盟店にはチャージバックが届きます。不正利用の手口としては、少額決済でカードの有効性を確かめるカードテストの後、転売しやすい商品をまとめて購入するパターンがよく見られます。
チャージバックと返金の違い
返金は加盟店が自ら行うものです。チャージバックは発行会社によって強制され、手数料がかかり、国際ブランドが監視するチャージバック率にも数えられます。不満のある顧客には早めに返金した方が、結果的に安く済むことが多いです。
加盟店ができるチャージバック対策
- 売上確定前にすべての決済のリスクを評価する。
- リスクの高い決済には3-Dセキュアを使う。
- 顧客が認識できる請求名義を使う。
- 解約と返金の手続きを簡単にする。
- チャージバックの結果を不正検知システムにフィードバックする。
RiskCogsでできること
RiskCogsは売上確定の前に、すべての決済に0〜100のスコアを付け、カード発行国とIPの不一致、同一端末からの多数の試行、使い捨てメールなどの理由を示します。チャージバックはriskIdと一緒にフィードバックAPIへ送ると、似た決済のスコアが次回から高くなります。発行会社への反論手続きそのものはRiskCogsでは行いません。
シャドーモードで無料で始めるよくある質問
チャージバックとは何ですか?
カード会員の申し立てにより、カード発行会社が決済を強制的に取り消すことです。加盟店は代金を失い、手数料を負担することが多く、その件はチャージバック率にも数えられます。
チャージバックの期限はありますか?
あります。期限は国際ブランドや申し立て理由によって異なり、会員の申し立て期限と加盟店の反論期限がそれぞれ設けられています。正確な期限は契約しているカード会社や決済代行会社に確認してください。
クレジットカードの不正利用はどう防げますか?
売上確定前のリスクスコアリング、高リスク決済への3-Dセキュア、試行回数の制限、カードテストのような手口へのルールを組み合わせます。結果をフィードバックし続けることで判定の精度が上がります。
出典 · 関連記事
- Visa, Visa Core Rules and Visa Product and Service Rules (public edition), dispute resolution chapter.
- Mastercard, Chargeback Guide (public edition).
まず測定し、それから止める。
既存の決済代行会社の横でRiskCogsをシャドーモードで動かし、顧客に影響が出る前に判定結果を確認できます。