
Что такое чарджбэк и как бизнесу от него защититься
Чарджбэк — это принудительный возврат платежа по карте, который запускает банк держателя карты, например при мошенничестве или неполученном товаре. Продавец теряет сумму, обычно платит комиссию и может оспорить чарджбэк документами. Дешевле всего — выявлять рискованные платежи ещё до списания.
Обновлено · Команда RiskCogs
Коротко
- Чарджбэк инициирует банк-эмитент держателя карты, а не продавец.
- В онлайн-продажах убыток от фрода обычно несёт продавец, если ответственность не перешла к эмитенту благодаря 3-D Secure.
- Платёжные системы отслеживают долю чарджбэков; высокая доля грозит программами мониторинга и штрафами.
- Многих споров можно избежать понятным названием в выписке и быстрыми возвратами.
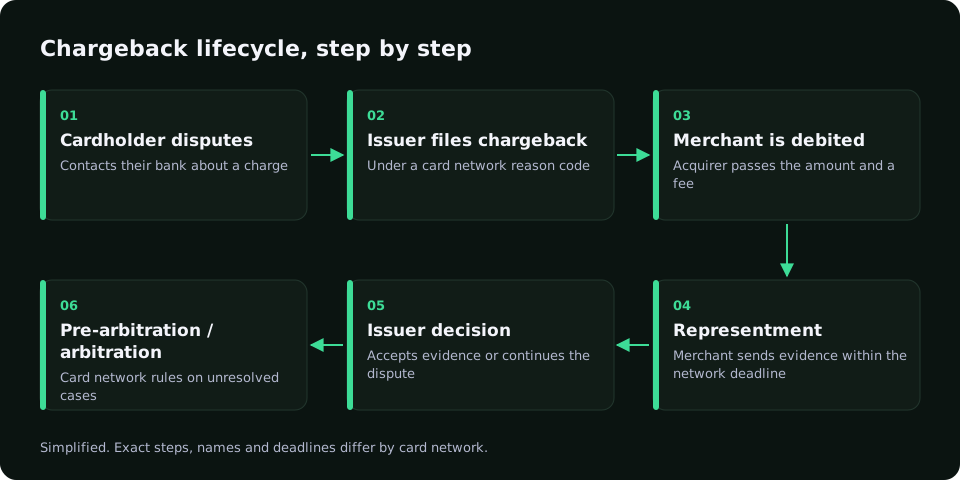
Как проходит процедура чарджбэка
- Держатель карты оспаривает платёж в своём банке.
- Банк возвращает деньги клиенту и через платёжную систему передаёт спор банку продавца.
- Продавец получает чарджбэк с кодом причины и комиссией.
- Он оспаривает его документами (representment) или принимает.
- Решение принимает банк-эмитент, в спорных случаях — платёжная система.
Фрод и кардинг: откуда берутся мошеннические чарджбэки
Фрод — это мошенничество. В платежах чаще всего это покупки по украденным картам. Кардинг — схема, при которой мошенники покупают данные карт, проверяют их мелкими платежами (тестирование карт) и затем расплачиваются ими в интернет-магазинах. Настоящий владелец карты оспаривает операцию, и магазин получает чарджбэк.
Чарджбэк или возврат: в чём разница
Возврат продавец делает сам. Чарджбэк ему навязывает банк клиента, он сопровождается комиссией и учитывается в доле споров, которую контролируют платёжные системы. Быстро вернуть деньги недовольному клиенту часто дешевле, чем дожидаться чарджбэка.
Как снизить число чарджбэков
- Оценивать риск каждого платежа до списания.
- Включать 3-D Secure для рискованных платежей.
- Использовать узнаваемое название в банковской выписке.
- Упростить отмену подписки и возврат денег.
- Отправлять каждый чарджбэк обратно в антифрод как результат.
Чем помогает RiskCogs
RiskCogs выставляет каждому платежу скор от 0 до 100 до списания и объясняет причину: страна карты не совпадает с IP, много попыток с одного устройства, одноразовый e-mail. Чарджбэки вы возвращаете с riskId через feedback API, и похожие платежи в следующий раз получают более высокий скор. Оспаривание чарджбэков в банке RiskCogs не ведёт.
Начать бесплатно в shadow-режимеЧастые вопросы
Что такое чарджбэк простыми словами?
Это когда банк покупателя принудительно забирает у продавца деньги за покупку и возвращает их клиенту. Обычно продавец дополнительно платит комиссию, а сам спор попадает в его статистику чарджбэков.
Что такое кардинг?
Кардинг — мошенничество с украденными данными банковских карт: их покупают, проверяют мелкими платежами и используют для покупок. Для магазина это оборачивается чарджбэками, потерянным товаром и ростом доли споров.
Можно ли оспорить чарджбэк?
Да, через свой банк и с доказательствами: данные заказа, подтверждение доставки, переписка с клиентом. При настоящем мошенничестве спор выиграть сложно, поэтому выгоднее останавливать рискованные платежи заранее.
Источники · Читайте также
- Visa, Visa Core Rules and Visa Product and Service Rules (public edition), dispute resolution chapter.
- Mastercard, Chargeback Guide (public edition).
Сначала измерьте. Потом блокируйте.
Запустите RiskCogs в shadow-режиме рядом с вашим текущим платёжным провайдером и проверьте решения до того, как они затронут хоть одного клиента.