
Chargeback-Verfahren: So funktioniert die Rückbuchung bei Kartenzahlungen
Ein Chargeback ist eine Rückbuchung, die der Karteninhaber über seine Bank anstößt, etwa bei Kreditkartenbetrug oder nicht gelieferter Ware. Der Händler verliert den Betrag vorerst, zahlt meist eine Gebühr und kann mit Belegen widersprechen. Am günstigsten ist es, riskante Zahlungen schon vor der Buchung zu erkennen.
Aktualisiert · RiskCogs-Team
Das Wichtigste in Kürze
- Ein Chargeback wird von der Bank des Karteninhabers ausgelöst, nicht vom Händler.
- Bei Kreditkartenbetrug im Internet trägt meist der Händler den Schaden, sofern keine Haftungsverlagerung durch 3-D Secure greift.
- Kartennetzwerke überwachen Chargeback-Quoten; hohe Quoten können zu Überwachungsprogrammen und Strafen führen.
- Viele Rückbuchungen lassen sich mit klarer Abrechnungsbezeichnung und schnellen Erstattungen vermeiden.
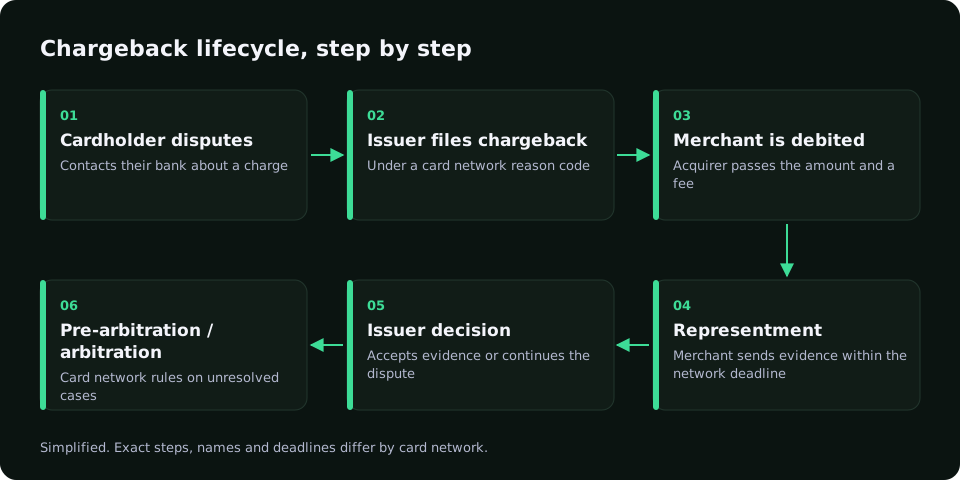
Wie läuft das Chargeback-Verfahren ab?
- Der Karteninhaber reklamiert eine Zahlung bei seiner Bank.
- Die Bank bucht den Betrag zurück und informiert über das Kartennetzwerk die Bank des Händlers.
- Der Händler sieht die Rückbuchung samt Grundcode und Gebühr.
- Er kann mit Belegen widersprechen (Representment) oder den Fall akzeptieren.
- Die Bank des Karteninhabers entscheidet; in Streitfällen das Kartennetzwerk.
Wer haftet bei Kreditkartenbetrug?
Wurde eine Karte gestohlen und online benutzt, bekommt der Karteninhaber sein Geld in der Regel zurück. Den Schaden trägt dann meist der Händler: Ware weg, Betrag zurückgebucht, Gebühr obendrauf. Wurde die Zahlung mit 3-D Secure authentifiziert, verlagert sich die Haftung bei Betrugsfällen häufig auf die kartenausgebende Bank.
Wie funktioniert Kreditkartenbetrug im Internet?
Betrüger kaufen gestohlene Kartendaten, testen sie mit kleinen Beträgen (Kartentests) und bestellen dann gezielt Waren, die sich schnell weiterverkaufen lassen. Typische Spuren sind viele Versuche in kurzer Zeit, abweichende Länder von Karte und IP, neue Geräte und Wegwerf-E-Mail-Adressen.
Rückbuchungen verhindern
- Jede Zahlung vor der Buchung bewerten und riskante Bestellungen prüfen oder ablehnen.
- 3-D Secure gezielt bei höherem Risiko einsetzen.
- Eine Abrechnungsbezeichnung verwenden, die Kunden wiedererkennen.
- Kündigung und Erstattung einfach machen: Eine Erstattung ist günstiger als ein Chargeback.
- Jeden Chargeback als Ergebnis an das Betrugssystem zurückmelden.
Wie RiskCogs hilft
RiskCogs bewertet jede Zahlung vor der Buchung mit einem Score von 0 bis 100 und nennt die Gründe, etwa abweichende Länder von BIN und IP oder viele Versuche pro Gerät. Chargebacks melden Sie mit der riskId über die Feedback-API zurück, damit ähnliche Zahlungen künftig höher bewertet werden. Das Chargeback-Verfahren selbst (Widerspruch bei der Bank) übernimmt RiskCogs nicht.
Kostenlos im Shadow-Modus startenHäufige Fragen
Was ist der Unterschied zwischen Chargeback und Erstattung?
Eine Erstattung zahlt der Händler freiwillig zurück. Ein Chargeback wird von der Bank des Karteninhabers erzwungen, kostet meist eine Gebühr und zählt in die Chargeback-Quote, die Kartennetzwerke überwachen.
Wer haftet bei Kreditkartenbetrug im Onlinehandel?
In der Regel der Händler, weil er die Zahlung ohne physische Karte angenommen hat. Wurde die Zahlung per 3-D Secure authentifiziert, geht die Haftung bei Betrugs-Chargebacks häufig auf die kartenausgebende Bank über.
Kann ich einem Chargeback widersprechen?
Ja. Mit Belegen wie Bestelldaten, Versandnachweis und Kundenkommunikation können Sie über Ihre Bank widersprechen. Bei echtem Betrug ist ein Widerspruch selten erfolgreich, deshalb lohnt sich Prävention vor der Buchung.
Quellen · Weiterlesen
- Visa, Visa Core Rules and Visa Product and Service Rules (public edition), dispute resolution chapter.
- Mastercard, Chargeback Guide (public edition).
Erst messen, dann durchsetzen.
Lassen Sie RiskCogs im Shadow-Modus neben Ihrem bestehenden Zahlungsanbieter laufen und prüfen Sie die Entscheidungen, bevor sie einen einzigen Kunden betreffen.