
O que é chargeback e como evitar no seu e-commerce
Chargeback é o estorno forçado de uma compra no cartão, pedido pelo titular ao banco emissor, por exemplo por fraude ou produto não entregue. O lojista perde o valor, normalmente paga uma tarifa e pode contestar com provas. A forma mais barata de evitar chargeback é identificar pagamentos arriscados antes da captura.
Atualizado em · Equipe RiskCogs
Pontos principais
- O chargeback é iniciado pelo banco do titular do cartão, não pelo lojista.
- Em vendas online, o prejuízo por fraude costuma ficar com o lojista, salvo transferência de responsabilidade via 3-D Secure.
- As bandeiras monitoram a taxa de chargeback; taxas altas podem levar a programas de monitoramento e multas.
- Muitas disputas somem com um nome claro na fatura e reembolso rápido.
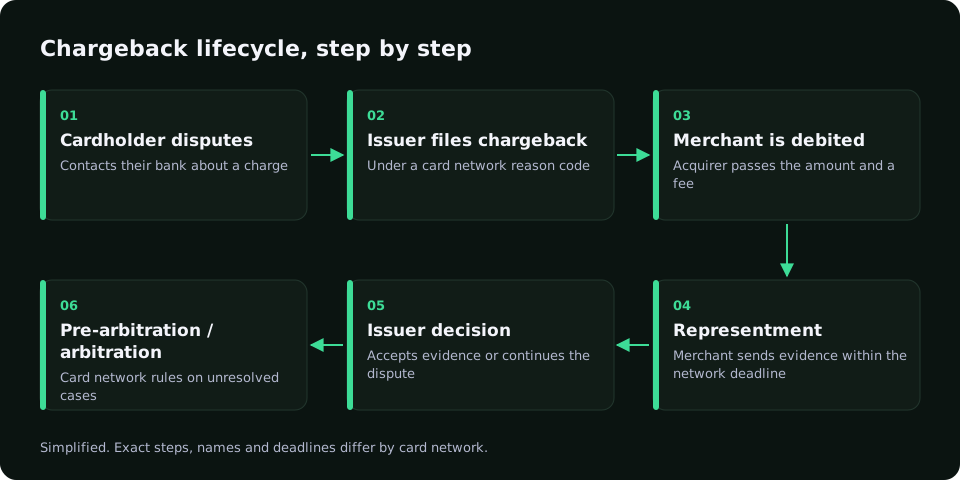
Como funciona o chargeback
- O titular contesta a compra no banco emissor.
- O banco estorna o valor e envia a disputa ao adquirente do lojista pela bandeira.
- O lojista recebe o chargeback com código de motivo e tarifa.
- Ele contesta com provas (representment) ou aceita.
- O emissor decide; em último caso, a bandeira arbitra.
O que significa chargeback no cartão de crédito
Na prática, chargeback significa que o dinheiro de uma venda aprovada volta para o cliente sem que o lojista tenha decidido isso. Não é o mesmo que reembolso: o reembolso é escolha da loja, o chargeback é imposto pelo banco e conta na taxa monitorada pelas bandeiras.
Chargeback é crime?
Contestar uma compra legítima é um direito do consumidor quando há problema real. Já usar o chargeback para ficar com o produto sem pagar é a chamada “fraude amigável” e pode ter consequências legais. Para o lojista, o caminho é registrar provas e reduzir o risco antes da venda.
Como evitar chargeback
- Dar um score de risco a cada pagamento antes da captura.
- Usar 3-D Secure em pagamentos de risco alto.
- Mostrar na fatura um nome que o cliente reconheça.
- Facilitar cancelamento e reembolso.
- Enviar cada chargeback de volta ao antifraude como resultado.
Como o RiskCogs ajuda
O RiskCogs dá a cada pagamento um score de 0 a 100 antes da captura e explica o motivo: país do cartão diferente do IP, muitas tentativas no mesmo aparelho, e-mail descartável. Você devolve os chargebacks com o riskId pela API de feedback, e pagamentos parecidos passam a receber score mais alto. O RiskCogs não faz a contestação junto ao banco.
Comece grátis no modo shadowPerguntas frequentes
O que é chargeback?
É o estorno forçado de uma compra no cartão, iniciado pelo banco do titular. O lojista perde o valor, geralmente paga uma tarifa, e a disputa entra na sua taxa de chargeback acompanhada pelas bandeiras.
Qual a diferença entre chargeback e estorno?
Estorno ou reembolso é decidido pela loja. Chargeback é imposto pelo banco do cliente, costuma ter tarifa e pesa na taxa de disputas. Reembolsar rápido um cliente insatisfeito muitas vezes sai mais barato.
Antifraude reduz chargeback?
Reduz o chargeback causado por fraude. Um sistema antifraude barra ou envia para 3-D Secure os pagamentos de risco alto antes da captura. Chargebacks por desacordo comercial se resolvem com política clara e bom atendimento.
Fontes · Leia também
- Visa, Visa Core Rules and Visa Product and Service Rules (public edition), dispute resolution chapter.
- Mastercard, Chargeback Guide (public edition).
Meça primeiro. Bloqueie depois.
Rode o RiskCogs em modo shadow ao lado do seu provedor de pagamentos atual e revise as decisões antes que afetem um único cliente.