
Chargeback – co to jest i jak działa procedura obciążenia zwrotnego
Chargeback to obciążenie zwrotne: wymuszony zwrot płatności kartą, o który klient prosi swój bank, np. przy oszustwie lub niedostarczonym towarze. Sprzedawca traci kwotę, zwykle płaci opłatę i może się odwołać z dowodami. Najtaniej jest wykrywać ryzykowne płatności jeszcze przed obciążeniem karty.
Aktualizacja · Zespół RiskCogs
Najważniejsze fakty
- Chargeback inicjuje bank posiadacza karty, nie sprzedawca.
- Przy sprzedaży online stratę z oszustwa zwykle ponosi sprzedawca, chyba że odpowiedzialność przesunie 3-D Secure.
- Organizacje kartowe monitorują wskaźniki chargebacków; wysokie wskaźniki mogą oznaczać programy monitoringu i kary.
- Wiele sporów da się uniknąć dzięki czytelnemu opisowi na wyciągu i szybkim zwrotom.
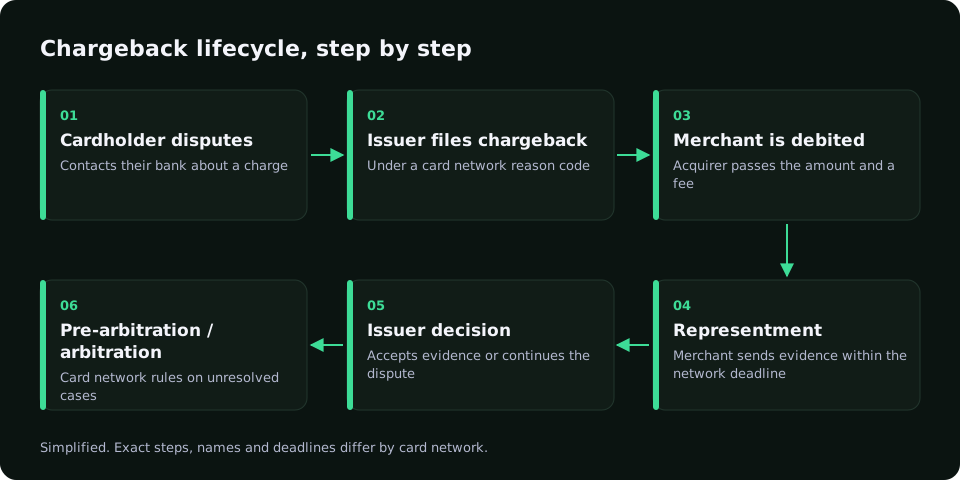
Jak wygląda procedura chargeback?
- Posiadacz karty zgłasza reklamację w swoim banku.
- Bank cofa płatność i przekazuje spór do banku sprzedawcy przez organizację kartową.
- Sprzedawca dostaje chargeback z kodem powodu i opłatą.
- Może się odwołać z dowodami (representment) albo przyjąć spór.
- Decyduje bank posiadacza karty, a w sporach – organizacja kartowa.
Chargeback w przypadku oszustwa
Jeśli ktoś użył skradzionej karty w sklepie internetowym, prawowity posiadacz zwykle odzyska pieniądze. Stratę ponosi wtedy sprzedawca: towar wysłany, pieniądze cofnięte, do tego opłata. Gdy płatność przeszła przez 3-D Secure, odpowiedzialność za oszustwo często przechodzi na bank wydawcy.
Ile trwa chargeback?
Czas zależy od organizacji kartowej i powodu reklamacji. Klient ma określony termin na zgłoszenie, a sprzedawca krótszy na odpowiedź. Dokładne terminy warto sprawdzić u swojego agenta rozliczeniowego, bo różnią się w zależności od przypadku.
Jak zapobiegać obciążeniom zwrotnym
- Oceniać ryzyko każdej płatności przed obciążeniem.
- Używać 3-D Secure przy wyższym ryzyku.
- Stosować rozpoznawalny opis na wyciągu.
- Ułatwić rezygnację i zwrot pieniędzy.
- Każdy chargeback odsyłać do systemu antyfraud jako wynik.
Jak pomaga RiskCogs
RiskCogs nadaje każdej płatności wynik od 0 do 100 przed obciążeniem i wyjaśnia powód: kraj karty inny niż IP, wiele prób z jednego urządzenia, jednorazowy e-mail. Chargebacki odsyłasz z riskId przez API feedback, więc podobne płatności dostają później wyższy wynik. RiskCogs nie prowadzi samej procedury reklamacyjnej w banku.
Zacznij za darmo w trybie shadowNajczęstsze pytania
Co to jest chargeback?
To obciążenie zwrotne – wymuszony zwrot płatności kartą, zainicjowany przez bank klienta. Sprzedawca traci kwotę, często płaci opłatę, a spór liczy się do jego wskaźnika chargebacków.
Czym chargeback różni się od zwrotu?
Zwrot sprzedawca robi dobrowolnie. Chargeback narzuca bank klienta, zwykle z opłatą, i wpływa na wskaźnik sporów monitorowany przez organizacje kartowe. Szybki zwrot niezadowolonemu klientowi często kosztuje mniej.
Czy chargeback działa przy płatności kartą debetową?
Tak. Procedura chargeback obejmuje karty debetowe i kredytowe, bo opiera się na zasadach organizacji kartowych, a nie na rodzaju karty. Szczegóły i terminy zależą od banku i powodu reklamacji.
Źródła · Czytaj także
- Visa, Visa Core Rules and Visa Product and Service Rules (public edition), dispute resolution chapter.
- Mastercard, Chargeback Guide (public edition).
Najpierw zmierz. Potem blokuj.
Uruchom RiskCogs w trybie shadow obok obecnego dostawcy płatności i sprawdź decyzje, zanim dotkną choćby jednego klienta.