
Guide
Qu’est-ce que le carding ? Comment des cartes volées deviennent fraude
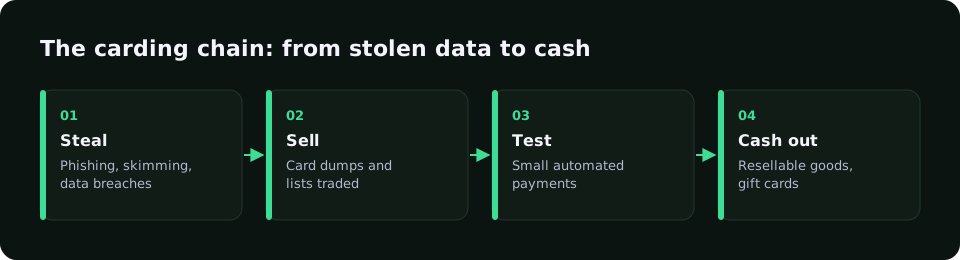
Le carding désigne l’usage de données de carte bancaire volées : achetées sur des forums, testées, puis utilisées pour des achats ou des cartes cadeaux. Pour le marchand, cela finit en rétrofacturations.
Démarrer gratuitement en mode shadowDéroulé
- Vol par phishing, malware ou fuite.
- Revente sur des forums.
- Card testing avec petits montants.
- Achat de biens faciles à revendre.
Signaux pour les marchands
- Article cher, livraison express, compte neuf.
- Adresse dans un autre pays que la carte.
- Proxy ou IP de centre de données.
Comment RiskCogs aide
La combinaison appareil, réseau et BIN pousse les commandes typiques de carding au-dessus de 70.
Chaque paiement reçoit via POST /v1/risk-score un score de risque de 0 à 100 avec ses raisons : moins de 40, accepter ; de 40 à 69, vérifier ; 70 et plus, refuser. En mode shadow (offre Shadow à 0 €), vous voyez d’abord ce qui aurait été bloqué, sans gêner vos vrais clients.
Questions fréquentes
Le carding est-il illégal ?
Oui, c’est une fraude pénalement réprimée. Documentez les cas.
Qui supporte la perte ?
Le porteur est généralement remboursé ; sans 3-D Secure, le marchand perd souvent via la rétrofacturation.
Comment protéger ma boutique ?
Score avant autorisation, 3-D Secure pour le risque moyen et limites contre le card testing.
À lire aussi
- Prise de contrôle de compte : protéger les connexions et les cartes enregistrées
- Attaque BIN : quand des numéros de carte générés frappent votre paiement
- Card testing : comment fonctionnent ces attaques et comment les stopper
- Empreinte d’appareil : fonctionnement et rôle contre la fraude
- Fraude e-commerce : comment les boutiques l’arrêtent au paiement
- Fraude amicale : quand le vrai client est le fraudeur
- Moteur de règles antifraude : des règles qui ne bloquent pas les bons clients
- Fraude iGaming : détecter l’abus de bonus et la fraude au paiement
- Fraude au paiement : les méthodes qui fonctionnent en ligne
- Détection de la fraude : évaluer le risque avant la passerelle de paiement
- Score de risque : comment un score de fraude est construit et utilisé
- Surveillance des transactions : surveiller les paiements contre la fraude
- Une détection de la fraude qui explique chaque décision
- Tarifs de la prévention de la fraude RiskCogs
- Accueil
- Blog
Mesurer d’abord. Bloquer ensuite.
Faites tourner RiskCogs en mode shadow à côté de votre prestataire de paiement actuel et vérifiez les décisions avant qu’elles ne touchent un seul client.