
Guide
Fraude bancaire : ce que les marchands en ligne doivent arrêter
Pour un marchand, la fraude bancaire désigne surtout les paiements par carte volée, la prise de contrôle d’un compte avec carte enregistrée, et les cas où un client réel est manipulé pour payer. La réponse utile est un score de risque avant encaissement, une authentification ciblée sur le risque moyen, et un playbook clair quand la banque du client ouvre un litige.
 Démarrer gratuitement en mode shadow
Ce que fraude bancaire veut dire en boutique
L’intention de recherche est souvent grand public, mais l’enjeu marchand est opérationnel : arrêter la perte avant la capture.
Les arnaques au virement touchent surtout le payeur ; le marchand les subit quand la marchandise part avant un rappel, ou quand le support explose après une vague de scams.
- Paiements carte non présente avec données volées.
- Prise de compte sur portefeuille ou carte sauvegardée.
- Litiges amicaux après un vrai achat.
- Comptes mule utilisés pour déplacer biens ou soldes.
Signaux au checkout
- Nouvel appareil ou réseau sur une première commande élevée.
- Pays de la BIN différent de l’IP et de la livraison.
- Pics de vitesse sur cartes, e-mails ou appareils.
- E-mail ou téléphone réutilisé sur beaucoup de comptes jeunes.
- Changement soudain d’adresse ou de moyen de paiement après connexion.
Contrôles qui réduisent la perte
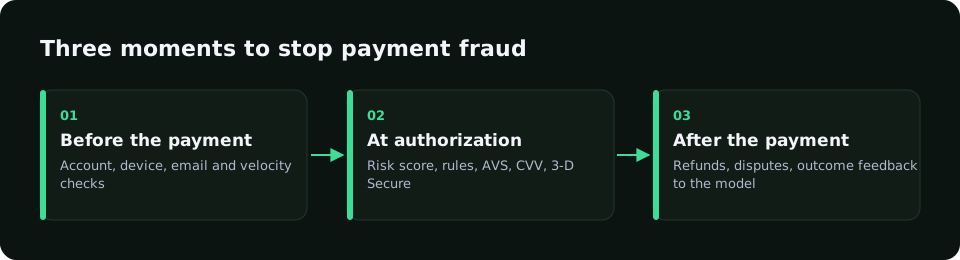
- Scorer chaque paiement avant capture.
- Envoyer le risque moyen en 3-D Secure plutôt qu’en refus sec.
- Retenir l’expédition des biens numériques à haut risque.
- Rendre remboursement et résiliation faciles.
- Réinjecter chaque label fraude ou litige dans les règles.
RiskCogs
RiskCogs renvoie un score 0–100 avec motifs via POST /v1/risk-score pour approuver, revoir ou refuser avant votre fournisseur de paiement. Le mode shadow montre ce qui aurait été bloqué. RiskCogs n’est pas une banque et ne traite pas les paiements. Voir /pricing/.
Liens et sources
Liés : /fr/chargeback/, /fr/fraude-au-paiement/, /guides/banking-fraud/, /guides/payment-fraud-prevention/, /pricing/.
Sources : Autorité bancaire européenne, RTS SCA (public) ; matériaux publics Visa/Mastercard ; Ahrefs FR 2026-11-05 (fraude bancaire).
Questions fréquentes
Qu’est-ce que la fraude bancaire pour un marchand ?
Ce sont surtout les fraudes de paiement qui passent par des canaux bancaires : cartes volées, comptes piratés avec carte enregistrée, ou clients manipulés pour payer. On les réduit avec un score avant capture, une authentification ciblée et des remboursements rapides quand le client réel se plaint.
Fraude bancaire et chargeback : quel lien ?
La fraude bancaire est le schéma d’attaque. Le chargeback est un résultat possible du litige bancaire. Couper les paiements risqués réduit les chargebacks fraude ; libellé clair et remboursements faciles réduisent les litiges service.
Le 3-D Secure suffit-il ?
Il aide sur beaucoup de litiges fraude authentifiés et peut déplacer la responsabilité, mais il ne règle pas les litiges amicaux ni toutes les prises de compte où la victime valide le challenge. Il faut aussi appareil, vitesse et historique.
Que mesurer chaque semaine ?
Taux de fraude, faux refus, succès des challenges 3-D Secure, et ratio de litiges par code motif. Si les faux refus montent après une règle dure, assouplissez-la ou passez les hits en revue.
À lire aussi
- Prise de contrôle de compte : protéger les connexions et les cartes enregistrées
- Attaque BIN : quand des numéros de carte générés frappent votre paiement
- Card testing : comment fonctionnent ces attaques et comment les stopper
- Empreinte d’appareil : fonctionnement et rôle contre la fraude
- Fraude e-commerce : comment les boutiques l’arrêtent au paiement
- Fraude amicale : quand le vrai client est le fraudeur
- Moteur de règles antifraude : des règles qui ne bloquent pas les bons clients
- Fraude iGaming : détecter l’abus de bonus et la fraude au paiement
- Fraude au paiement : les méthodes qui fonctionnent en ligne
- Détection de la fraude : évaluer le risque avant la passerelle de paiement
- Score de risque : comment un score de fraude est construit et utilisé
- Surveillance des transactions : surveiller les paiements contre la fraude
- Qu’est-ce que le carding ? Comment des cartes volées deviennent fraude
- Chargeback : comprendre la procédure de rétrofacturation
- 3-D Secure pour les marchands: step-up, friction et risque
- Une détection de la fraude qui explique chaque décision
- Tarifs de la prévention de la fraude RiskCogs
- Accueil