
Guida
Friendly fraud: quando il vero cliente è il truffatore
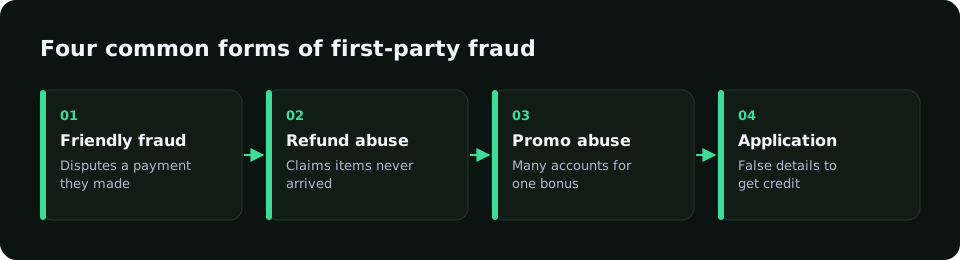
Si parla di friendly fraud quando il titolare della carta acquista e poi contesta il pagamento, ad esempio dicendo che l’ordine non è mai arrivato. A volte è voluto, a volte è un abbonamento dimenticato.
Inizia gratis in modalità shadowForme comuni
- Pacco dichiarato non ricevuto nonostante la prova.
- Descrizione in estratto conto non riconosciuta.
- Rinnovo di abbonamento dimenticato.
- Acquisto di un familiare a insaputa del titolare.
Prevenzione
- Descrizione chiara in estratto conto.
- Promemoria prima del rinnovo e disdetta semplice.
- Prove di spedizione e uso conservate.
- Monitoraggio dei clienti con contestazioni ripetute.
Come aiuta RiskCogs
Con POST /v1/risk-feedback segnali i riaddebiti e le regole imparano quali schemi portano a contestazioni.
Ogni pagamento riceve tramite POST /v1/risk-score un punteggio di rischio da 0 a 100 con le motivazioni: sotto 40 accettare, da 40 a 69 verificare, da 70 in su rifiutare. In modalità shadow (piano Shadow a 0 €) vedi prima cosa sarebbe stato bloccato, senza disturbare i clienti reali.
Domande frequenti
La friendly fraud è reato?
Una contestazione volutamente falsa può esserlo, ma molti casi sono malintesi.
Un punteggio può rilevarla?
In parte, perché carta e dispositivo sono autentici; aiutano storico e contestazioni passate.
Cosa fare con un riaddebito?
Inviare prove di consegna, comunicazioni, log di utilizzo e condizioni di vendita.
Leggi anche
- Furto di account: proteggere login e carte salvate
- Attacco BIN: numeri di carta generati contro il tuo checkout
- Card testing: come funzionano gli attacchi e come fermarli
- Device fingerprinting: come funziona e come ferma le frodi
- Frodi e-commerce: come i negozi le fermano al checkout
- Motore di regole antifrode: regole che non bloccano i clienti buoni
- Frodi iGaming: individuare abuso di bonus e frodi nei pagamenti
- Frodi nei pagamenti online: i metodi che funzionano
- Rilevamento frodi: valutare il rischio prima del gateway di pagamento
- Punteggio di rischio: come nasce e come si usa uno score antifrode
- Monitoraggio delle transazioni: sorvegliare i pagamenti contro le frodi
- Cos’è il carding? Come i dati rubati diventano frode
- Un servizio antifrode che spiega ogni decisione
- Prezzi dell’antifrode RiskCogs
- Home
- Blog
Prima misura. Poi blocca.
Usa RiskCogs in modalità shadow accanto al tuo attuale fornitore di pagamenti e verifica le decisioni prima che tocchino un solo cliente.