
Leitfaden
Rücklastschrift: wenn die SEPA-Lastschrift zurückkommt
Eine Rücklastschrift ist die Rückgabe einer eingezogenen SEPA-Lastschrift durch die Bank des Zahlungspflichtigen. Das ist nicht dasselbe Verfahren wie ein Karten-Chargeback, auch wenn beides Geld zurückholt. Händler senken Verluste mit sauberen Mandaten, Vorabankündigung und klaren Stopp-Regeln nach Widerruf oder Streit.
 Kostenlos im Shadow-Modus starten
Rücklastschrift oder Chargeback
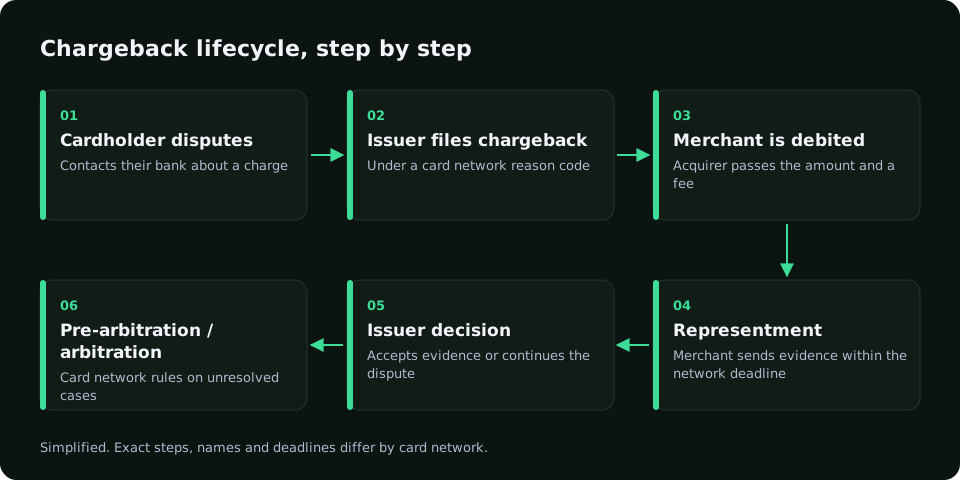
Karten-Chargebacks folgen den Streitregeln von Visa oder Mastercard. Eine Rücklastschrift folgt den SEPA-Lastschriftregeln, wenn die Schuldnerbank den Einzug zurückgibt. Fristen, Codes und Belege unterscheiden sich.
Suchanfragen wie Lastschrift Rückbuchung meinen in Deutschland meist die SEPA-Rückgabe, nicht den Kartenstreit. Führen Sie getrennte Playbooks.
Häufige Gründe
- Kein ausreichendes Guthaben.
- Kein gültiges Mandat oder falsche Mandatsdaten.
- Mandat vom Zahler widerrufen.
- Konto geschlossen oder gesperrt.
- Zahler widerspricht innerhalb der Schema-Frist.
So reduzieren Händler Rückgaben
- Mandat klar einholen und zum Schema (Core oder B2B) speichern.
- Vorabankündigung mit Betrag und Datum senden.
- Weiche Returns kontrolliert erneut versuchen, dasselbe Konto nicht bombardieren.
- Nach Widerruf Einzüge sofort stoppen.
- Erste und hohe Einzüge bei Betrugsmustern zusätzlich bewerten.
Wie RiskCogs hilft
RiskCogs bewertet Checkout- und Kontoereignisse mit Geräte- und Verhaltenssignalen, bevor Geld bewegt wird. Bei gemischten Karten- und Lastschrift-Shops erkennt dieselbe Schicht Mule-ähnliche Anmeldungen und wiederverwendete Geräte.
RiskCogs führt keine SEPA-Einzüge durch und reicht keine Rückgaben ein. Es ist eine Risiko-Schicht neben Ihrem Zahlungsanbieter. Tarife: /pricing/.
Weiterlesen und Quellen
Verwandt: /de/blog/chargeback-rueckbuchung/, /guides/direct-debit-return/, /guides/chargeback-protection/, /pricing/.
Quellen: European Payments Council, SEPA Direct Debit Core und B2B Rulebooks (öffentliche Ausgaben); Ahrefs DE 2026-11-05 (rücklastschrift; lastschrift rückbuchung).
Häufige Fragen
Was ist eine Rücklastschrift?
Die Rückgabe einer eingezogenen Lastschrift durch die Bank des Zahlungspflichtigen nach Schema-Regeln. Der Händler verliert in der Regel den Betrag und zahlt oft eine Rückgabegebühr. Gründe reichen von fehlendem Guthaben bis zum widerrufenen Mandat.
Ist Rücklastschrift dasselbe wie Chargeback?
Nicht genau. Rücklastschrift meint meist die zurückgegebene SEPA-Lastschrift. Ein Chargeback ist der Kartennetz-Streit nach einer Kartenzahlung. Beides kehrt Geld um, Regeln und Fristen sind aber verschieden.
Wie lange kann eine SEPA-Core-Lastschrift zurückgeholt werden?
Bei SEPA Core haben Verbraucher für autorisierte Lastschriften ein achtwöchiges Erstattungsrecht ohne Angabe von Gründen und längere Fristen bei nicht autorisierten Einzügen laut Schema. B2B-Mandate sind enger. Aktuelle Fristen bestätigt Ihre Bank.
Wie vermeide ich unnötige Rückgaben?
Mandat sauber erfassen, Vorabankündigung korrekt senden, IBAN prüfen soweit Ihr Anbieter das erlaubt, und Retries nach Widerruf stoppen. Bei Betrugsmustern auf neuen Konten Geräte- und Velocity-Checks vor dem ersten Einzug nutzen.
Weiterlesen
- Kontoübernahme verhindern: Logins und gespeicherte Karten schützen
- BIN-Attacke: wie generierte Kartennummern Ihren Checkout treffen
- Card Testing: wie die Angriffe funktionieren und wie Sie sie stoppen
- Device Fingerprinting: wie es funktioniert und wie es Betrug stoppt
- Betrug im Onlinehandel: so stoppen Shops Betrug am Checkout
- Friendly Fraud: wenn der echte Kunde der Betrüger ist
- Regelwerk zur Betrugserkennung: Regeln, die gute Kunden nicht blockieren
- Betrugsprävention im iGaming: Bonusmissbrauch und Zahlungsbetrug erkennen
- Zahlungsbetrug verhindern: Methoden, die bei Online-Zahlungen wirken
- Betrugserkennung im Payment Gateway: Risiko vor der Autorisierung prüfen
- Risikobewertung von Zahlungen: wie ein Betrugs-Score entsteht
- Transaktionsüberwachung: Zahlungen auf Betrug überwachen
- Was ist Carding? Wie gestohlene Kartendaten zu Betrug werden
- Fraud Detection bei Online-Zahlungen: Signale und Scoring
- Retourenbetrug: Muster erkennen, bevor die Ware unterwegs ist
- Betrugsprävention, die jede Entscheidung begründet
- RiskCogs-Preise für Fraud Prevention
- Start
- Blog