
Poradnik
3D Secure co to jest i kiedy challenge ma sens
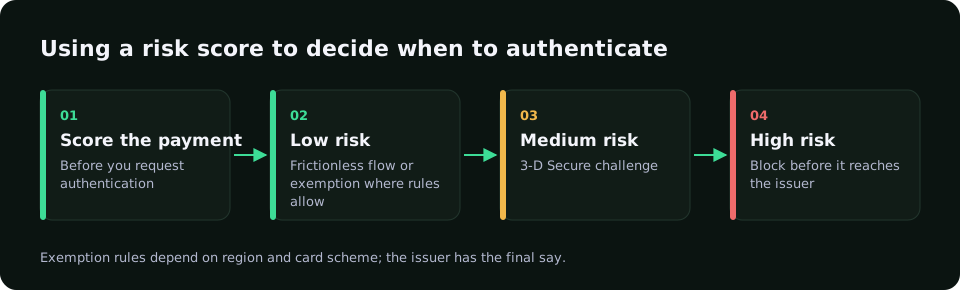
3D Secure to protokół sieci kartowych, w którym bank wydawcy sprawdza, czy osobą płacącą online jest prawdziwy posiadacz karty. W EMV 3DS 2 bank może zatwierdzić po cichu (frictionless) albo poprosić o challenge w aplikacji. Merchant powinien najpierw policzyć ryzyko, średnie przypadki wysłać do 3-D Secure, oczywisty fraud odrzucić, a niskie ryzyko zostawić bez tarcia.
 Zacznij za darmo w trybie shadow
Jak działa 3D Secure
Przy płatności kartą online 3D Secure przekazuje wydawcy dane o urządzeniu, przeglądarce, kwocie, dostawie i historii konta. Wydawca na tej podstawie daje frictionless albo challenge.
Przepływ wybiera bank, nie sklep. Merchant decyduje, czy w ogóle żądać uwierzytelnienia, czy korzystać z dostępnych wyłączeń oraz ile danych ryzyka wysłać.
Frictionless a challenge
- Frictionless: bank ufa danym; klient prawie nic nie klika.
- Challenge: potwierdzenie w aplikacji bankowej lub kod jednorazowy.
- Odpowiedzialność: po udanym uwierzytelnieniu wiele sporów fraudowych może przejść na wydawcę.
- Spory usługowe (niedostarczono, abonament) zwykle zostają po stronie merchanta.
Kiedy żądać 3D Secure
- Policz score przed autoryzacją: urządzenie, sieć, karta, historia.
- Stałych klientów o niskim ryzyku prowadź bez challenge, gdy reguły na to pozwalają.
- Średnie ryzyko kieruj do 3-D Secure zamiast twardego rejectu.
- Oczywisty fraud odrzuć zanim dojdzie do uwierzytelnienia.
- Wyniki chargebacków wrzucaj z powrotem do reguł.
Jak pomaga RiskCogs
RiskCogs zwraca score 0–1 z czytelnymi powodami i regułami testowalnymi w trybie shadow. Wy korzystacie z 3-D Secure u swojego dostawcy, gdy ocena wskazuje średnie ryzyko — RiskCogs nie wyświetla challenge i nie przetwarza płatności. Plany: /pricing/.
Powiązane i źródła
Powiązane: /pl/blog/chargeback-co-to/, /guides/3d-secure/, /guides/risk-scoring/, /pricing/.
Źródła: materiały publiczne EMVCo o EMV 3-D Secure; Visa Secure / Mastercard Identity Check; Ahrefs PL 2026-11-05 (3d secure co to).
Najczęstsze pytania
3D Secure co to jest?
To protokół sieci kartowych do potwierdzenia, że płatność online robi właściciel karty. Bank może zatwierdzić frictionless albo zażądać challenge. Merchant używa go przy średnim ryzyku, by ciąć fraud chargebacki i często przenieść odpowiedzialność po udanym challenge.
Czy challenge przy każdej płatności?
Zwykle nie. Masowy challenge psuje konwersję i i tak nie łapie całego fraudu. Najpierw score, potem challenge dla średniego ryzyka, reject dla oczywistego fraudu.
Czy 3D Secure kończy chargebacki?
Nie. Pomaga przy wielu sporach fraudowych po udanym uwierzytelnieniu. Nie pokrywa sporów usługowych. Łącz z czytelnym opisem na wyciągu, łatwym zwrotem i scoringiem przed autoryzacją.
Czym SCA różni się od 3D Secure?
SCA to wymóg silnego uwierzytelnienia klienta w wielu jurysdykcjach. 3D Secure to główny protokół kartowy, którym merchant ten wymóg spełnia. Wyłączenia zależą od regionu i acquirera.
Czytaj także
- Przejęcie konta: jak chronić logowanie i zapisane karty
- Atak BIN: jak wygenerowane numery kart uderzają w checkout
- Card testing: jak działają ataki i jak je zatrzymać
- Fingerprinting urządzenia: jak działa i jak zatrzymuje oszustwa
- Oszustwa w sklepie internetowym: jak zatrzymać je przy płatności
- Friendly fraud: gdy oszustem jest prawdziwy klient
- Silnik reguł antyfraudowych: reguły, które nie blokują dobrych klientów
- Oszustwa w iGaming: nadużycia bonusów i oszustwa płatnicze
- Oszustwa płatnicze: metody, które działają przy płatnościach online
- Wykrywanie oszustw: ocena ryzyka przed bramką płatniczą
- Ocena ryzyka transakcji: jak powstaje i jak działa scoring
- Monitorowanie transakcji: nadzór nad płatnościami pod kątem oszustw
- Carding: co to jest i jak skradzione karty stają się oszustwem
- Oszustwo na BLIK: rozpoznawanie schematów i ochrona płatności
- Antyfraud, który uzasadnia każdą decyzję
- Cennik systemu antyfraudowego RiskCogs
- Start
- Blog