
Gids
3D Secure: wanneer challenge je een kaartbetaling
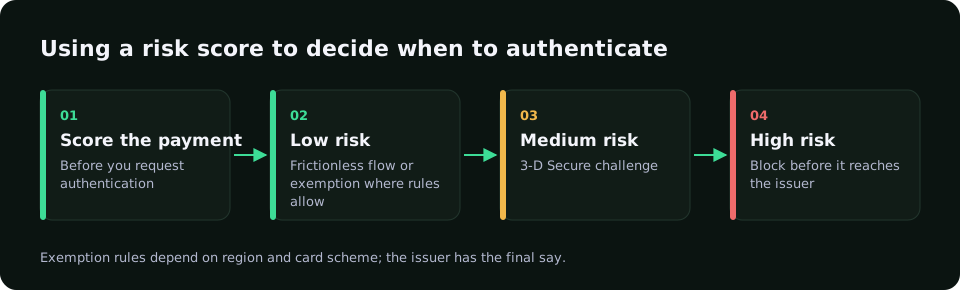
3D Secure is het card-network protocol waarmee de issuer controleert of de online betaler de echte kaarthouder is. Met EMV 3DS 2 kan de bank stil goedkeuren (frictionless) of een challenge in de bankapp vragen. Merchants scoren eerst, challengen middelhoog risico, weigeren duidelijke fraude en houden low-risk checkouts soepel.
 Start gratis in shadow-modus
Hoe 3D Secure werkt
De issuer krijgt rijke data over device, bedrag en account. Die kiest frictionless of challenge. De merchant beslist of authenticatie wordt gevraagd en hoeveel risicodata meegaat.
Wanneer vragen
- Score vóór capture.
- Low risk zonder challenge waar regels dat toelaten.
- Middelhoog risico naar 3-D Secure i.p.v. harde decline.
- Duidelijke fraude weigeren.
- Chargeback-uitkomsten terug in regels.
RiskCogs
RiskCogs scoort 0–100 met redenen naast je payment provider. Zie /pricing/.
Links en bronnen
Gerelateerd: /nl/chargeback/, /guides/3d-secure/, /pricing/.
Bronnen: EMVCo publieke 3-D Secure materialen; Ahrefs NL 2026-11-05 (3d secure).
Veelgestelde vragen
Wat is 3D Secure?
Een protocol waarmee de issuer de kaarthouder online authenticeert. Dat kan frictionless of met challenge. Merchants gebruiken het bij middelhoog risico om fraude-chargebacks te verlagen.
Moet elke betaling een challenge krijgen?
Meestal niet. Altijd challengen kost conversie. Score eerst, challenge middelhoog risico, weiger duidelijke fraude.
Stopt 3D Secure alle chargebacks?
Nee. Het helpt vooral bij fraudedisputes na geslaagde authenticatie, niet bij de meeste servicedisputes.
Lees ook
- Chargeback: zo werkt een creditcardterugboeking
- Creditcardfraude: zo herkennen merchants het in checkout
- Fraudedetectie bij online betalingen: score vóór capture
- Bankfraude: vormen en hoe je ze herkent
- Identiteitsfraude: herkennen bij accounts en betalingen
- Transactiemonitoring: realtime en achteraf
- Retourfraude: herkennen en beperken
- Risicoscore: hoe betalingen worden beoordeeld
- Home