
Rehber
3D Secure nedir: satıcılar ödemeyi ne zaman challenge etmeli
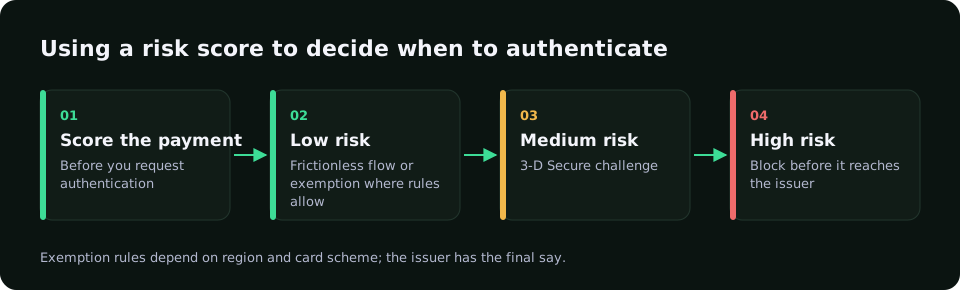
3D Secure, kartı veren bankanın online ödemeyi yapan kişinin gerçek kart sahibi olup olmadığını kontrol ettiği protokoldür. EMV 3DS 2 ile banka ya sessizce onaylar (frictionless) ya da bankacılık uygulamasında challenge ister. Satıcılar önce risk skoru hesaplamalı, orta riski challenge’a göndermeli, açık fraud’u reddetmeli ve düşük riskli ödemeleri sürtünmesiz bırakmalıdır.
 Shadow modunda ücretsiz başlayın
3D Secure nasıl çalışır
Online kart ödemesinde 3D Secure, kartı veren bankaya cihaz, tarayıcı, tutar, teslimat ve hesap geçmişi gibi zengin veri gönderir. Banka bu veriye bakarak frictionless onay verir veya challenge ister.
Akışı banka seçer. Satıcı karar verdiği şeyler şunlardır: kimlik doğrulama isteyip istememek, kuralların izin verdiği muafiyetleri kullanmak ve bankanın iyi karar vermesi için yeterli risk verisi göndermek.
Frictionless ve challenge
- Frictionless: banka sadece veriyle ikna olur; müşteri ek adım görmez veya çok az görür.
- Challenge: banka uygulama onayı veya tek kullanımlık kod ister.
- Sorumluluk: başarılı doğrulamadan sonra birçok fraud chargeback’inde sorumluluk karta veren tarafa kayabilir.
- Hizmet uyuşmazlıkları (teslim edilmedi, abonelik iptali) genelde satıcıda kalır.
Ne zaman 3D Secure istemeli
- Provizyondan önce cihaz, ağ, kart ve geçmiş sinyalleriyle skoru hesaplayın.
- Düşük riskli sadık müşteriyi mümkünse challenge’sız geçirin.
- Orta riski sert ret yerine 3D Secure’a yönlendirin.
- Açık fraud’u hiç doğrulamaya veya tahsilata sokmayın.
- Chargeback ve fraud sonuçlarını kurallara geri besleyin.
RiskCogs nasıl yardımcı olur
RiskCogs, POST /v1/risk-score ile 0–100 skor ve gerekçe döner. Tipik bantlar: 40 altı onay, 40–69 inceleme veya 3D Secure, 70+ ret. RiskCogs ödeme işlemez; mevcut sağlayıcınızın yanında skor katmanıdır. Planlar /pricing/ sayfasındadır.
İlgili sayfalar ve kaynaklar
İlgili: /tr/blog/chargeback-nedir/, /guides/risk-scoring/, /guides/3d-secure/, /pricing/.
Kaynaklar: EMVCo EMV 3-D Secure kamuya açık malzemeleri; Visa Secure ve Mastercard Identity Check satıcı dokümanları; Ahrefs TR 2026-11-05 (3d secure nedir).
Sık sorulan sorular
3D Secure nedir?
Kart ağlarının online ödemede kart sahibini doğrulamak için kullandığı protokoldür. Banka frictionless onaylayabilir veya challenge isteyebilir. Satıcılar orta riskli ödemelerde fraud chargeback’ini azaltmak ve birçok fraud vakasında sorumluluğu kaydırmak için kullanır.
Her ödemede 3D Secure şart mı?
Genelde hayır. Her ödemeyi challenge etmek dönüşümü düşürür ve yine de tüm fraud’u durdurmaz. Önce skorlayın, orta riski challenge’a alın, açık fraud’u reddedin, düşük riski mümkün olduğunca akıcı tutun.
3D Secure chargeback’i tamamen bitirir mi?
Hayır. Başarılı doğrulamada fraud uyuşmazlıklarına yardımcı olur. Teslimat veya abonelik kaynaklı hizmet uyuşmazlıklarını kapsamaz. Net fatura açıklaması, kolay iade ve provizyon öncesi skor ile birlikte kullanılmalıdır.
SCA ile 3D Secure aynı şey mi?
SCA, birçok bölgede güçlü müşteri kimlik doğrulaması zorunluluğudur. 3D Secure, kart ödemelerinde buna uymak için kullanılan ana protokoldür. Muafiyetler ülkeye göre değişir; edinen bankanızın güncel rehberine bakın.
İlgili yazılar
- Hesap ele geçirme: girişleri ve kayıtlı kartları koruyun
- BIN saldırısı: üretilen kart numaraları ödeme sayfanızı nasıl vurur
- Kart test saldırısı: nasıl çalışır ve nasıl durdurulur
- Cihaz parmak izi: nasıl çalışır ve fraud’u nasıl durdurur
- E-ticarette dolandırıcılık: mağazalar ödeme adımında nasıl korunur
- Friendly fraud: dolandırıcı gerçek müşteri olduğunda
- Fraud kuralları: iyi müşterileri engellemeyen kurallar
- iGaming dolandırıcılık: bonus suistimali ve ödeme fraud’u
- Sanal POS fraud tespiti: riski provizyondan önce kontrol edin
- Fraud skoru: risk skoru nasıl oluşur ve nasıl kullanılır
- İşlem izleme: ödemeleri dolandırıcılığa karşı izleyin
- Carding nedir? Çalıntı kart bilgileri nasıl dolandırıcılığa dönüşür
- Harcama itirazı: satıcılar için anlamı ve süreç
- Her kararı açıklayan fraud kontrolü
- RiskCogs fraud önleme fiyatları
- Ana sayfa
- Blog