
Rehber
Harcama itirazı: satıcılar için anlamı ve süreç
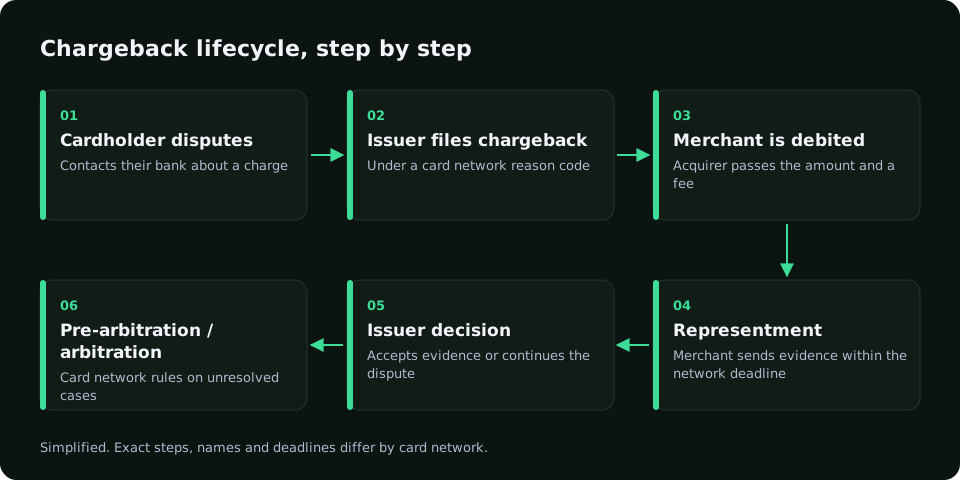
Harcama itirazı, kart sahibinin bankasına tanımadığı veya kabul etmediği bir ödeme için başvurmasıdır. Banka inceledikten sonra kart ağı üzerinden chargeback açabilir. Satıcılar net fatura açıklaması, kolay iade, provizyon öncesi risk skoru ve güçlü kanıtla hem itiraz sayısını hem kayıpları düşürür.
 Shadow modunda ücretsiz başlayın
Harcama itirazı, chargeback ve iade
İade satıcının kendi kararıdır. Harcama itirazı kart sahibinin bankasına başvurusudur. Chargeback ise bankanın kart ağı üzerinden açtığı resmi dosyadır; çoğu zaman tutar çekilir ve ücret yazılır.
Panonuzda dispute yazsa bile asıl aşamayı neden kodundan okuyun.
Sık nedenler
- Kart sahibi ödemeyi yapmadığını söyler (CNP fraud).
- Fatura açıklaması tanınmaz.
- Ürün gelmedi veya anlatıldığı gibi değil.
- İptal edilmesi zor abonelik.
- Mükerrer veya yanlış tutar.
Satıcı adımları
- Provizyondan önce skoru alın; riskli ödemeyi inceleme veya 3D Secure’a alın.
- Müşterinin tanıdığı bir işletme adı kullanın.
- İptal ve iadeyi kolaylaştırın; iade chargeback’ten ucuzdur.
- Teslimat, giriş ve kullanım kanıtlarını saklayın.
- Her chargeback sonucunu risk kurallarına geri yazın.
RiskCogs nasıl yardımcı olur
RiskCogs tahsilattan önce skor ve gerekçe verir; aynı e-posta, telefon veya kartla bağlı geçmiş chargeback sinyallerini kullanabilir. Representment veya banka başvurusunu RiskCogs yapmaz. Planlar /pricing/ üzerindedir.
İlgili sayfalar ve kaynaklar
İlgili: /tr/blog/chargeback-nedir/, /tr/3d-secure-nedir/, /guides/transaction-dispute/, /pricing/.
Kaynaklar: Visa ve Mastercard kamuya açık chargeback rehberleri; Ahrefs TR 2026-11-05 (harcama itirazı; kredi kartı harcama itirazı).
Sık sorulan sorular
Harcama itirazı nedir?
Kart sahibinin bankasına bir ödemeyi incelemesi veya geri alması için yaptığı başvurudur. Banka dosyayı kart ağına taşırsa chargeback doğar; satıcıdan tutar çekilebilir ve ücret işlenebilir.
Harcama itirazı ile chargeback aynı mı?
İtiraz bankaya yapılan taleptir; chargeback çoğu zaman ardından gelen resmi ağ dosyasıdır. İade ise satıcının gönüllü geri ödemesidir. Panodaki dispute etiketi her aşamayı kapsayabilir, neden koduna bakın.
Kredi kartı harcama itirazında ne yapmalıyım?
Neden kodunu okuyun, eşleşen kanıtı toplayın, iade mi representment mi karar verin ve sonucu fraud kurallarına işleyin. Fraud ise skoru sıkılaştırın; fatura karışıklığıysa açıklama ve iptal akışını düzeltin.
İtirazları nasıl azaltırım?
Provizyon öncesi skor, orta riskte 3D Secure, tanınır fatura adı, kolay iade ve net abonelik iptali. Bankaya başvuruyu engelleyemezsiniz ama nedenleri azaltabilirsiniz.
İlgili yazılar
- Hesap ele geçirme: girişleri ve kayıtlı kartları koruyun
- BIN saldırısı: üretilen kart numaraları ödeme sayfanızı nasıl vurur
- Kart test saldırısı: nasıl çalışır ve nasıl durdurulur
- Cihaz parmak izi: nasıl çalışır ve fraud’u nasıl durdurur
- E-ticarette dolandırıcılık: mağazalar ödeme adımında nasıl korunur
- Friendly fraud: dolandırıcı gerçek müşteri olduğunda
- Fraud kuralları: iyi müşterileri engellemeyen kurallar
- iGaming dolandırıcılık: bonus suistimali ve ödeme fraud’u
- Sanal POS fraud tespiti: riski provizyondan önce kontrol edin
- Fraud skoru: risk skoru nasıl oluşur ve nasıl kullanılır
- İşlem izleme: ödemeleri dolandırıcılığa karşı izleyin
- Carding nedir? Çalıntı kart bilgileri nasıl dolandırıcılığa dönüşür
- 3D Secure nedir: satıcılar ödemeyi ne zaman challenge etmeli
- Her kararı açıklayan fraud kontrolü
- RiskCogs fraud önleme fiyatları
- Ana sayfa
- Blog