
Guía
3D Secure: cómo funciona y cuándo activarlo
3D Secure es el protocolo con el que el banco emisor autentica al titular durante el pago online. Con 3DS2 gran parte de los pagos se aprueba sin fricción. El comercio decide cuándo pedirlo: activarlo en todos los pagos frena el fraude, pero también ventas legítimas.
 Empieza gratis en modo sombra
Cómo funciona 3DS2
- El checkout envía datos del pago y del dispositivo al emisor.
- El emisor evalúa el riesgo: aprueba sin fricción o pide un reto.
- El titular confirma en la app del banco o con un código.
- Con autenticación correcta, la responsabilidad por fraude suele pasar al emisor.
3D Secure y PSD2
En el Espacio Económico Europeo la autenticación reforzada (SCA) es obligatoria salvo exenciones: bajo importe, análisis de riesgo de la transacción, pagos recurrentes iniciados por el comercio. 3D Secure es la vía habitual para cumplirla en tarjetas.
Cuándo pedir el reto
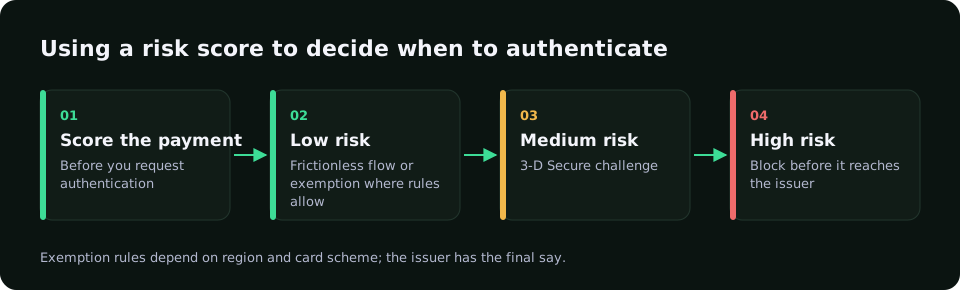
- Riesgo bajo: solicitar exención si el adquirente lo permite.
- Riesgo medio: 3DS con reto.
- Riesgo alto: bloquear o revisar antes de autenticar.
- Cliente recurrente con historial limpio: menos fricción.
3D Secure con RiskCogs
RiskCogs devuelve una puntuación de riesgo con motivos legibles antes de capturar el pago, enlaza dispositivo, cuenta, BIN e IP y permite probar reglas en modo shadow antes de aplicarlas. No procesa pagos. Planes en /pricing/. La puntuación sirve para decidir el paso a 3DS en lugar de aplicarlo a todos.
Enlaces relacionados
/es/antifraude/, /es/carding/, /es/contracargo/, /guides/3d-secure/.
Fuente externa neutral: EMVCo, especificación 3-D Secure (enlace nofollow). Datos: Ahrefs 06.11.2026 (ES).
Preguntas frecuentes
¿Qué es 3D Secure?
Es el protocolo de autenticación del titular en pagos con tarjeta online; Visa y Mastercard lo usan con nombres comerciales propios.
¿3D Secure elimina los contracargos?
No. Traslada la responsabilidad por fraude en muchos casos, pero los contracargos por producto no recibido siguen siendo del comercio.
¿Qué es 3DS2?
La versión actual del protocolo: envía más datos al emisor y permite aprobar sin reto la mayoría de pagos de bajo riesgo.
También te puede interesar
- Contracargo: qué es y cómo funciona la disputa de tarjeta
- Fraude bancario: qué debe frenar un comercio online
- Antifraude: cómo decide un sistema en cada pago
- Carding: qué es y cómo frenarlo antes del cobro
- Suplantación de identidad: cómo detectarla en cuentas y pagos
- Fraude online: tipos y cómo prevenirlo en tu tienda
- Inicio